Cách Phân Bố Vốn Kinh Doanh Cầm Đồ
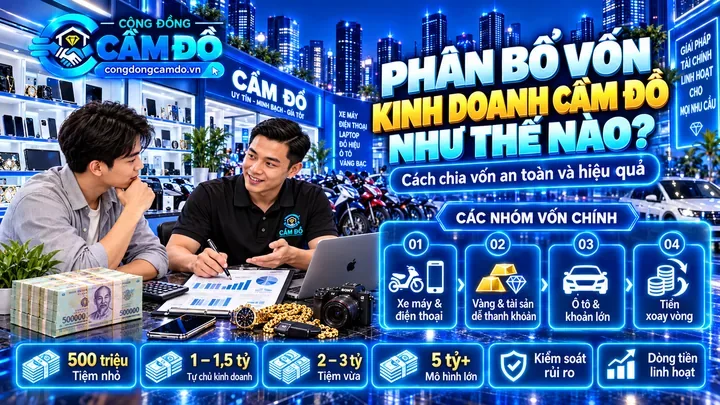
Hướng dẫn phân bổ vốn kinh doanh cầm đồ thực tế theo từng mô hình. Cách giữ tiền xoay vòng, chia vốn theo tài sản, hạn chế rủi ro và tránh kẹt dòng tiền.
Phân bổ vốn kinh doanh cầm đồ như thế nào? Đây là vấn đề rất quan trọng đối với người mới mở tiệm cũng như những cửa hàng đang muốn tăng quy mô.
Không nên đơn giản chia vốn theo một tỷ lệ cố định như 30% xe máy, 20% điện thoại hay bắt buộc phải giữ 20 - 30% tiền mặt.
Trong thực tế, cách chia vốn phải phụ thuộc vào loại tài sản cửa hàng nhận cầm, giá trị trung bình mỗi hợp đồng, tốc độ khách chuộc và khả năng xoay tiền của từng tiệm.
Trong bài viết này, Cộng Đồng Cầm Đồ sẽ phân tích cách phân bổ vốn thực tế để chủ tiệm hạn chế kẹt dòng tiền và sử dụng vốn hiệu quả hơn.
Phân bổ vốn kinh doanh cầm đồ là gì?
Hiểu đơn giản, phân bổ vốn là quyết định tiền của cửa hàng sẽ được sử dụng cho những nhóm tài sản nào và cần giữ lại bao nhiêu tiền để tiếp tục nhận khách mới.
Ví dụ một cửa hàng có 1,5 tỷ đồng vốn nhận cầm.
Không nhất thiết phải chia ngay:
- 30% cho xe máy.
- 15% cho điện thoại.
- 10% cho ô tô.
- 30% giữ dự phòng.
Nếu khu vực chủ yếu có khách cầm xe máy thì vốn có thể tập trung nhiều hơn cho xe máy.
Nếu cửa hàng thường xuyên nhận ô tô hoặc những khoản vài trăm triệu đồng thì lại cần giữ lượng tiền xoay vòng lớn hơn.
Vì vậy, phân bổ vốn phải đi theo hoạt động thực tế của cửa hàng.
1. Không cần giữ tiền dự phòng theo một tỷ lệ cố định
Đây là điểm đầu tiên cần hiểu rõ.
Một cửa hàng có 5 tỷ đồng nhưng chỉ nhận điện thoại, laptop và xe máy không nhất thiết phải giữ 1 - 1,5 tỷ đồng tiền mặt chỉ để đạt tỷ lệ dự phòng 20 - 30%.
Ngược lại, một cửa hàng chỉ có 2 tỷ đồng nhưng thường xuyên nhận ô tô hoặc những hợp đồng 200 - 500 triệu đồng thì vài trăm triệu tiền mặt có thể vẫn chưa đủ.
Thay vì hỏi:
Nên giữ lại bao nhiêu phần trăm vốn?
Nên hỏi:
Nếu trong vài ngày tới xuất hiện những khách hàng tốt, cửa hàng cần bao nhiêu tiền để tiếp tục nhận?
Đó mới là cách tính quỹ xoay vòng thực tế hơn.
2. Tiệm chủ yếu nhận xe máy và điện thoại cần bao nhiêu tiền xoay vòng?
Đây là mô hình phổ biến của nhiều cửa hàng nhỏ và vừa.
Giá trị hợp đồng thường có thể nằm trong khoảng:
- Điện thoại: vài triệu đến vài chục triệu đồng.
- Laptop: vài triệu đến vài chục triệu đồng.
- Xe máy: khoảng 10 - 50 triệu đồng hoặc cao hơn tùy loại xe.
Do giá trị từng hợp đồng không quá lớn nên cửa hàng thường không cần để quá nhiều tiền nằm chờ.
Ví dụ trong một ngày có:
Tổng số tiền cần khoảng 100 triệu đồng.
Trong trường hợp này, cửa hàng giữ khoảng 150 - 300 triệu đồng tiền sẵn sàng giải ngân có thể đã tương đối linh hoạt.
Không nhất thiết phải giữ một tỷ lệ quá lớn nếu lượng khách và giá trị hợp đồng thực tế không cần tới.
3. Tiệm nhận ô tô phải giữ vốn khác hoàn toàn
Ô tô sử dụng lượng vốn lớn hơn rất nhiều so với điện thoại hoặc xe máy.
Một hợp đồng có thể cần:
- 100 triệu đồng.
- 200 triệu đồng.
- 300 triệu đồng.
- Hoặc cao hơn tùy giá trị xe.
Ví dụ cửa hàng thường nhận ô tô khoảng 250 triệu đồng/hợp đồng.
Nếu chỉ còn 100 triệu đồng tiền chưa giải ngân thì khi xuất hiện một chiếc xe tốt, cửa hàng có thể không đủ vốn nhận.
Vì vậy cửa hàng có nhận ô tô thường cần giữ vài trăm triệu đồng tiền xoay vòng hoặc có nguồn vốn bổ sung nhanh.
4. Tiệm nhận những khoản lớn cần quản lý dòng tiền chặt hơn
Khi giá trị một hợp đồng lên đến vài trăm triệu đồng hoặc cao hơn, chủ tiệm không nên chỉ nhìn vào số tiền còn lại trong két.
Cần theo dõi thêm:
- Khoản nào sắp đến hạn.
- Khoản nào dự kiến khách sẽ chuộc.
- Khoản nào đang quá hạn.
- Vốn đang nằm trong tài sản nào.
- Có thể huy động thêm bao nhiêu tiền khi cần.
- Tài sản có dễ thanh lý hay không.
Càng nhận hợp đồng lớn thì quản lý dòng tiền càng quan trọng.
5. Không nên chia vốn theo loại tài sản một cách máy móc
Không có quy định rằng cửa hàng phải dành đúng 30% vốn cho xe máy hoặc 15% cho điện thoại.
Ví dụ một cửa hàng có khách chủ yếu là xe máy.
Nếu xe máy:
- Dễ định giá.
- Dễ kiểm tra.
- Khách chuộc tốt.
- Dễ thanh lý.
thì hoàn toàn có thể để phần lớn vốn đang hoạt động nằm ở nhóm này.
Ngược lại, nếu cửa hàng ít khách cầm ô tô thì không cần dành sẵn một khoản riêng cho ô tô.
6. Nên để khách hàng thực tế quyết định cách chia vốn
Người mới mở tiệm thường chưa biết chính xác khách tại khu vực sẽ mang tài sản gì tới cầm.
Ví dụ khu vực gần khu công nghiệp có thể chủ yếu là:
- Xe máy.
- Điện thoại.
- Laptop.
- Các khoản vay nhỏ và vừa.
Trong khi khu vực có nhiều hộ kinh doanh có thể xuất hiện nhiều:
- Ô tô.
- Xe tải.
- Máy móc.
- Các khoản vay giá trị lớn.
Do đó, những tháng đầu không nên khóa vốn theo một công thức quá cứng.
Nên quan sát hoạt động thực tế rồi mới tăng vốn cho những nhóm tài sản phù hợp.
7. Xe máy có thể là nhóm vốn chính của tiệm nhỏ và vừa
Xe máy là một trong những loại tài sản phổ biến trong hoạt động cầm đồ.
Ưu điểm thường gồm:
- Thị trường mua bán lớn.
- Dễ tham khảo giá.
- Giá trị mỗi hợp đồng không quá lớn.
- Có thể phân tán vốn trên nhiều khách hàng.
Ví dụ cửa hàng có 1,5 tỷ đồng vốn nhưng không nhận ô tô.
Nếu 500 - 700 triệu đồng đang nằm trong các hợp đồng xe máy tốt thì chưa chắc đó là mức quá cao.
Quan trọng là chất lượng tài sản và khả năng thu hồi vốn.
8. Điện thoại và laptop phù hợp để chia nhỏ vốn
Điện thoại và laptop thường có giá trị mỗi hợp đồng thấp hơn xe máy hoặc ô tô.
Vì vậy, cửa hàng có thể chia vốn cho nhiều khách hàng khác nhau.
Tuy nhiên nhóm này có một nhược điểm lớn:
Giá tài sản giảm khá nhanh.
Ví dụ một chiếc điện thoại hôm nay có giá thị trường 20 triệu đồng nhưng sau vài tháng có thể chỉ còn 16 - 18 triệu đồng.
Do đó không nên giải ngân quá sát giá trị tài sản.
9. Vàng có thanh khoản tốt nhưng phải biết kiểm định
Vàng có một số lợi thế:
- Thanh khoản cao.
- Không chiếm nhiều diện tích.
- Dễ tham khảo giá thị trường.
- Có thể thu hồi vốn nhanh nếu phải xử lý.
Tuy nhiên, đây chỉ là nhóm tài sản tốt nếu cửa hàng có khả năng kiểm tra chính xác.
Người mới chưa có kinh nghiệm kiểm định không nên dồn nhiều vốn vào vàng chỉ vì thấy dễ bán.
10. Ô tô sử dụng vốn lớn nên phải cân nhắc kỹ
Một hợp đồng ô tô có thể bằng hàng chục hợp đồng điện thoại cộng lại.
Ví dụ cửa hàng có 1,5 tỷ đồng.
Nếu nhận một hợp đồng 400 triệu đồng thì hơn một phần tư nguồn vốn đã nằm trong một tài sản.
Nếu khách chậm chuộc, lượng tiền này có thể bị khóa trong thời gian dài.
Vì vậy trước khi nhận ô tô cần xem:
- Còn bao nhiêu tiền để vận hành.
- Các hợp đồng khác khi nào đáo hạn.
- Xe có dễ bán không.
- Giá giải ngân có đủ an toàn không.
- Giấy tờ và tình trạng pháp lý có rõ ràng không.
11. Không nên dồn quá nhiều vốn vào một hợp đồng
Giả sử cửa hàng có 1,5 tỷ đồng.
Một khách cần vay 500 triệu đồng.
Khoản này có thể mang lại tiền lãi khá lớn, nhưng cũng khiến 500 triệu đồng vốn bị tập trung vào một khách hàng.
Nếu nhận hợp đồng này, chủ tiệm cần xem số vốn còn lại có đủ để:
- Nhận khách hàng ngày.
- Thanh toán chi phí hoạt động.
- Xử lý các hợp đồng phát sinh.
- Không bỏ lỡ những tài sản tốt khác.
Không nên nhìn vào tiền lãi của riêng một hợp đồng mà bỏ qua ảnh hưởng tới toàn bộ dòng tiền.
12. Nhưng cũng không cần đặt một tỷ lệ cứng cho từng khách
Không phải cứ một khách dùng 10% vốn là nguy hiểm.
Cũng không phải khoản nhỏ luôn an toàn.
Ví dụ một khoản 150 triệu đồng nhưng tài sản:
- Có giá trị rõ ràng.
- Dễ bán.
- Giải ngân thấp.
- Khách hàng có lịch sử tốt.
có thể an toàn hơn một tài sản chỉ giải ngân 30 triệu đồng nhưng khó kiểm tra hoặc không rõ nguồn gốc.
Do đó cần đánh giá tổng thể chứ không chỉ nhìn tỷ lệ trên tổng vốn.
13. Giá cầm phải dựa trên giá có thể bán nhanh
Đây là nguyên tắc rất quan trọng khi sử dụng vốn.
Ví dụ một chiếc xe đang được rao khoảng 100 triệu đồng.
Nhưng nếu cần bán nhanh, giá thực tế chỉ khoảng 85 triệu đồng.
Nếu còn phải bỏ thêm:
- 3 triệu sửa chữa.
- 1 triệu vận chuyển.
- 1 triệu chi phí khác.
thì giá trị có thể thu hồi thực tế chỉ còn khoảng 80 triệu đồng.
Cửa hàng nên lấy mức khoảng 80 triệu đồng để tính hạn mức, không nên lấy giá rao 100 triệu đồng.
14. Không nên giải ngân sát giá tài sản
Giả sử tài sản có thể bán nhanh khoảng 80 triệu đồng.
Nếu giải ngân 75 triệu đồng thì biên an toàn gần như không còn.
Chỉ cần tài sản:
- Mất giá.
- Phải sửa chữa.
- Bán chậm.
- Phát sinh chi phí.
thì cửa hàng có thể bị mất phần lợi nhuận hoặc thậm chí ảnh hưởng tới vốn.
Do đó, tài sản càng khó bán hoặc càng dễ mất giá thì mức giải ngân càng phải thận trọng.
15. Không phải giải ngân càng nhiều càng tốt
Ví dụ hai cửa hàng đều có 2 tỷ đồng vốn.
Cửa hàng A đã giải ngân 1,9 tỷ đồng nhưng nhiều hợp đồng quá hạn và tài sản khó bán.
Cửa hàng B mới giải ngân 1,3 tỷ đồng nhưng khách chuộc đều, tài sản dễ xử lý và vẫn còn tiền nhận khách mới.
Trong trường hợp này, cửa hàng B có thể có dòng tiền khỏe hơn dù số tiền đang cho vay thấp hơn.
16. Vòng quay vốn quan trọng hơn việc sử dụng hết vốn
Giả sử có 100 triệu đồng.
Trường hợp 1
Cho một khách vay toàn bộ 100 triệu đồng và khách giữ hợp đồng 6 tháng.
Trường hợp 2
100 triệu đồng được chia cho nhiều hợp đồng và trung bình sau 20 - 30 ngày khách chuộc.
Trong 6 tháng, cùng một lượng tiền có thể quay được nhiều vòng.
Vì vậy, khi đánh giá hiệu quả vốn, chủ tiệm không nên chỉ nhìn vào mức lãi mà còn phải nhìn vào:
Tiền nằm trong hợp đồng bao lâu?
17. Ví dụ phân bổ vốn tiệm 1,5 tỷ không nhận ô tô
Giả sử cửa hàng chủ yếu nhận xe máy, điện thoại, laptop và vàng.
Có thể hình dung:
Đây chỉ là ví dụ.
Nếu khách trung bình chỉ cần 10 - 30 triệu đồng thì 250 triệu đồng tiền sẵn sàng giải ngân đã có thể xử lý khá nhiều khách mới.
18. Cũng 1,5 tỷ nhưng tiệm có nhận ô tô
Cơ cấu vốn có thể hoàn toàn khác.
Nhìn qua có thể thấy 600 triệu đồng tiền chưa giải ngân là khá nhiều.
Nhưng nếu một khách ô tô mới cần 300 triệu đồng thì chỉ một hợp đồng đã sử dụng một nửa khoản tiền đó.
Do vậy, cùng 1,5 tỷ đồng nhưng mô hình khác nhau sẽ cần lượng tiền dự phòng khác nhau.
19. Nên giữ bao nhiêu tiền để xoay vòng?
Không cần dùng một tỷ lệ cố định.
Có thể tính theo bốn bước:
- Xác định giá trị trung bình mỗi hợp đồng.
- Xác định hợp đồng lớn thường gặp.
- Ước tính số tiền có thể phải giải ngân trong vài ngày cao điểm.
- Giữ thêm một khoản đệm cho các tình huống phát sinh.
Ví dụ cửa hàng thông thường chỉ giải ngân khoảng 50 - 100 triệu đồng/ngày thì giữ khoảng 150 - 300 triệu đồng có thể đã đủ.
Nếu thường xuyên có hợp đồng ô tô 200 - 300 triệu đồng thì nên giữ vài trăm triệu đồng hoặc có nguồn vốn bổ sung nhanh.
20. Những tài sản nào nên ưu tiên?
Không nên chỉ ưu tiên tài sản có giá trị cao.
Một tài sản phù hợp để nhận cầm nên có:
- Dễ kiểm tra.
- Dễ định giá.
- Dễ bảo quản.
- Dễ bán lại.
- Có biên an toàn đủ lớn.
Một chiếc xe máy 30 triệu đồng mà cửa hàng hiểu rõ có thể an toàn hơn một món máy móc trị giá 300 triệu đồng nhưng không biết bán cho ai.
21. Không nên nhận tài sản mình không hiểu
Đây là nguyên tắc đặc biệt quan trọng với người mới.
Nếu không hiểu tài sản, chủ tiệm có thể:
- Định giá sai.
- Không phát hiện hàng lỗi hoặc hàng giả.
- Không biết giá thanh lý.
- Không biết bán ở đâu.
Trong trường hợp chưa đủ kinh nghiệm, bỏ qua một hợp đồng thường an toàn hơn cố nhận để giữ khách.
22. Những con số nên theo dõi hàng ngày
Để biết vốn đang được sử dụng hiệu quả hay không, chủ tiệm nên theo dõi:
- Tổng số tiền đang giải ngân.
- Tiền mặt có thể sử dụng ngay.
- Số tiền dự kiến thu về.
- Tổng hợp đồng quá hạn.
- Vốn nằm trong xe máy.
- Vốn nằm trong ô tô.
- Vốn nằm trong điện thoại và laptop.
- Các khách hàng đang sử dụng số vốn lớn.
- Thời gian trung bình khách chuộc.
- Những loại tài sản thường phải thanh lý.
23. Khi nào nên tăng vốn kinh doanh?
Có thể cân nhắc tăng vốn khi:
- Khách tốt tăng đều.
- Thường xuyên thiếu tiền nhận những tài sản tốt.
- Khách chuộc đúng hạn tương đối ổn định.
- Nợ quá hạn được kiểm soát.
- Tài sản dễ thanh lý.
- Dòng tiền đã được quản lý rõ ràng.
Việc phải thường xuyên từ chối khách tốt vì thiếu vốn là một dấu hiệu cho thấy cửa hàng có thể cần bổ sung vốn.
24. Khi nào không nên tăng vốn?
Không nên tăng vốn chỉ vì cửa hàng đang hết tiền.
Nếu nguyên nhân là:
- Nhiều khách quá hạn.
- Tài sản tồn quá lâu.
- Vốn đang bị khóa trong những món khó thanh lý.
- Định giá sai thường xuyên.
- Không kiểm soát được dòng tiền.
thì đưa thêm tiền vào có thể chỉ làm số vốn bị kẹt lớn hơn.
Phân bổ vốn theo từng mức vốn
Mỗi mức vốn sẽ có cách vận hành khác nhau.
Đây chỉ là định hướng. Số tiền thực tế cần giữ và loại tài sản nên nhận còn phụ thuộc vào từng cửa hàng.
Câu hỏi thường gặp
Có cần giữ 20 - 30% vốn làm dự phòng không?
Không nhất thiết. Tiệm chỉ nhận xe máy, điện thoại có thể chỉ cần giữ vài trăm triệu đồng để xoay vòng. Tiệm nhận ô tô hoặc các hợp đồng lớn sẽ cần lượng tiền sẵn sàng giải ngân cao hơn.
Có nên giải ngân hết tiền nếu có khách tốt không?
Không nên để cửa hàng rơi vào tình trạng gần như không còn tiền mặt. Cần tính số vốn cần thiết để tiếp tục nhận khách và xử lý các khoản phát sinh.
Nên chia vốn đều cho các loại tài sản không?
Không. Nên tập trung nhiều hơn vào những loại tài sản cửa hàng hiểu rõ, có nhiều khách, dễ định giá và dễ thanh lý.
Xe máy có nên chiếm phần lớn vốn không?
Có thể, nếu đây là nhóm khách chính của cửa hàng và các hợp đồng có chất lượng tốt. Không cần giảm tỷ trọng chỉ để đáp ứng một tỷ lệ lý thuyết.
Có nên nhận ô tô khi vốn khoảng 1 tỷ đồng?
Cần rất thận trọng vì một hợp đồng ô tô có thể sử dụng phần lớn số vốn đang có. Nếu nhận một chiếc xe khiến cửa hàng gần như không còn tiền vận hành thì không nên cố nhận.
Cách biết cửa hàng đang thiếu vốn hay quản lý vốn chưa tốt?
Nếu thường xuyên phải từ chối những khách tốt trong khi các hợp đồng hiện tại vẫn chuộc đều thì có thể thiếu vốn. Nhưng nếu tiền bị kẹt trong tài sản quá hạn hoặc khó thanh lý thì vấn đề nằm ở quản lý vốn chứ chưa chắc do thiếu vốn.
Kết luận
Phân bổ vốn kinh doanh cầm đồ không nên dựa vào một tỷ lệ cố định áp dụng cho tất cả cửa hàng.
Tiệm nhận điện thoại, laptop và xe máy có thể chỉ cần giữ vài trăm triệu đồng tiền xoay vòng.
Tiệm nhận ô tô hoặc những hợp đồng giá trị lớn cần dự phòng nhiều hơn.
Quan trọng nhất là phải biết:
- Vốn đang nằm ở đâu.
- Tài sản có dễ thanh lý không.
- Tiền bao lâu sẽ quay trở lại.
- Nếu có khách mới thì còn đủ tiền nhận hay không.
Không nên cố giải ngân toàn bộ chỉ để tiền luôn sinh lãi.
Đôi khi giữ lại vài trăm triệu đồng để chờ một hợp đồng tốt còn hiệu quả hơn đưa tiền vào một tài sản khó thanh lý.
Cộng Đồng Cầm Đồ sẽ tiếp tục phân tích chi tiết cách phân bổ vốn với từng mức như 500 triệu, 1 - 1,5 tỷ, 2 - 3 tỷ và từ 5 tỷ trở lên để chủ tiệm có thể tham khảo theo mô hình thực tế của mình.