Cầm Xe Đang Trả Góp Cần Lưu Ý Gì?
Hướng dẫn những điều cần kiểm tra khi cầm xe đang trả góp: giấy tờ, dư nợ, người đứng tên, tình trạng xe, cách định giá và các rủi ro cần lưu ý.
Xe máy đang trả góp là trường hợp khá phổ biến khi người dùng cần xoay vốn nhưng khoản vay mua xe vẫn chưa thanh toán hết. So với xe đã hoàn tất nghĩa vụ tài chính, xe đang trả góp cần được kiểm tra kỹ hơn về giấy tờ, dư nợ, người đứng tên và quyền đối với tài sản.
Không phải chiếc xe đang trả góp nào cũng có thể nhận cầm theo cùng một cách. Có trường hợp người mua vẫn giữ giấy đăng ký xe, có trường hợp giấy tờ đang được ngân hàng hoặc công ty tài chính quản lý, cũng có trường hợp thông tin người sử dụng và người đứng tên không trùng nhau.
Trong bài viết này, Cộng Đồng Cầm Đồ sẽ chia sẻ những vấn đề người dùng và chủ tiệm cần lưu ý khi cầm xe đang trả góp, từ giấy tờ, khoản dư nợ đến cách kiểm tra và định giá tài sản.
Xe đang trả góp là gì?
Xe đang trả góp là xe được mua bằng hình thức thanh toán một phần trước, phần còn lại được thanh toán theo kỳ cho ngân hàng, công ty tài chính, đại lý hoặc đơn vị cho vay.
Trong thời gian khoản vay chưa hoàn tất, người mua vẫn còn nghĩa vụ tài chính liên quan đến chiếc xe.
Tùy từng hợp đồng, giấy đăng ký xe bản gốc có thể:
- Do người mua giữ.
- Do ngân hàng hoặc công ty tài chính giữ.
- Được sử dụng trong hồ sơ bảo đảm cho khoản vay.
- Đi kèm giấy xác nhận hoặc giấy tờ khác phục vụ việc sử dụng xe.
Vì vậy, khi xem xét cầm xe đang trả góp, không nên chỉ nhìn vào chiếc xe mà cần kiểm tra cả hồ sơ và nghĩa vụ tài chính còn lại.
Xe đang trả góp có cầm được không?
Việc một cửa hàng có tiếp nhận xe đang trả góp hay không phụ thuộc vào hồ sơ thực tế, quyền của người mang xe và quy trình kiểm soát rủi ro của từng đơn vị.
Những yếu tố thường cần được kiểm tra gồm:
- Người mang xe có phải người đứng tên hay không.
- Giấy đăng ký xe đang do ai giữ.
- Khoản trả góp còn lại bao nhiêu.
- Xe có đang bị chậm thanh toán hay không.
- Có tranh chấp hoặc vấn đề liên quan đến khoản vay hay không.
- Hồ sơ có đủ căn cứ để xác định nguồn gốc và quyền sử dụng xe hay không.
Nếu thông tin không rõ ràng, cửa hàng có thể yêu cầu bổ sung giấy tờ hoặc từ chối giao dịch.
Cầm xe đang trả góp cần giấy tờ gì?
Hồ sơ cụ thể có thể khác nhau giữa từng cửa hàng, nhưng người mang xe nên chuẩn bị những giấy tờ đang có liên quan đến xe và khoản trả góp.
- CCCD hoặc giấy tờ tùy thân phù hợp.
- Giấy đăng ký xe nếu đang giữ.
- Hợp đồng mua xe hoặc hợp đồng trả góp nếu còn.
- Thông tin khoản vay.
- Lịch thanh toán hoặc thông tin dư nợ.
- Giấy xác nhận liên quan đến đăng ký xe nếu có.
- Chìa khóa chính và chìa khóa phụ nếu còn.
- Các giấy tờ khác có thể giúp xác minh nguồn gốc xe.
Hồ sơ càng đầy đủ và rõ ràng thì quá trình kiểm tra càng thuận lợi.
Không có cà vẹt gốc có cầm được không?
Đây là tình huống thường gặp đối với xe mua trả góp.
Nếu giấy đăng ký xe bản gốc đang được ngân hàng hoặc công ty tài chính quản lý, cửa hàng cần kiểm tra kỹ hơn thay vì chỉ dựa vào bản photocopy hoặc hình ảnh giấy tờ.
Có thể cần đối chiếu thêm:
- Hợp đồng trả góp.
- Thông tin của bên cho vay.
- Thông tin người đứng tên.
- Tình trạng dư nợ.
- Thời gian còn lại của khoản vay.
- Tính hợp lý của những giấy tờ khách hàng cung cấp.
Không có cà vẹt gốc không có nghĩa mọi trường hợp đều giống nhau, nhưng mức độ rủi ro thường cao hơn xe có hồ sơ đầy đủ.
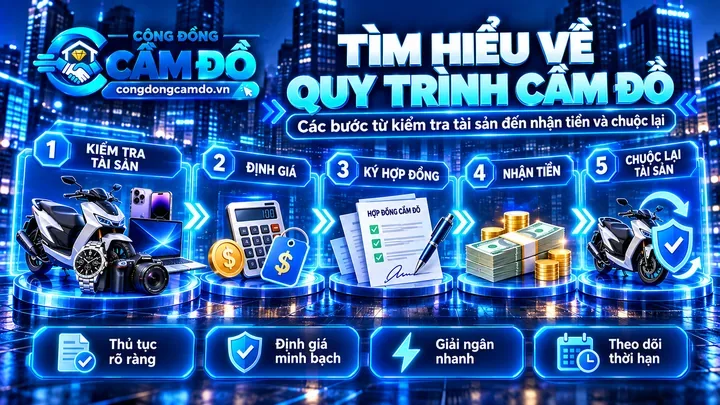
Cần kiểm tra gì trước khi nhận cầm xe đang trả góp?
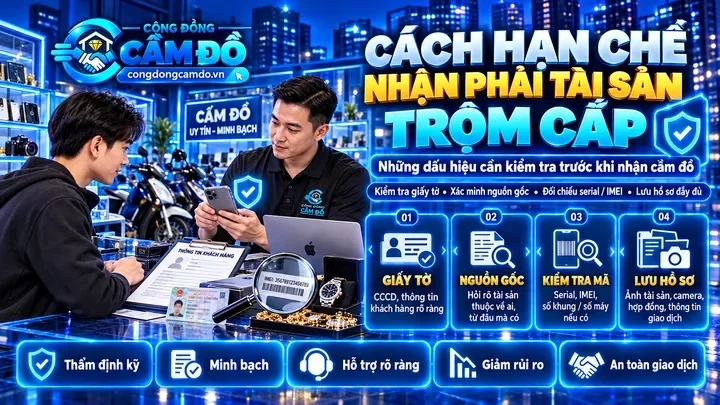
Đối với chủ tiệm, xe đang trả góp nên được kiểm tra kỹ hơn xe đã hoàn tất nghĩa vụ tài chính.
Một quy trình tham khảo có thể gồm:
- Xác minh người mang xe.
- Đối chiếu người đứng tên trên giấy tờ.
- Kiểm tra biển số.
- Kiểm tra số khung và số máy.
- Kiểm tra hồ sơ trả góp.
- Xác định khoản dư nợ còn lại.
- Kiểm tra tình trạng thanh toán.
- Kiểm tra tình trạng thực tế của xe.
- Tham khảo giá thị trường.
- Xác định giá trị thanh khoản.
- Đánh giá rủi ro trước khi đề xuất hạn mức.
Không nên chỉ xem giá xe trên thị trường rồi đưa ra hạn mức ngay.
Dư nợ còn lại ảnh hưởng đến giá cầm như thế nào?
Dư nợ là một trong những yếu tố quan trọng cần xem xét khi định giá xe đang trả góp.
Ví dụ, một chiếc xe có giá thị trường khoảng 60 triệu đồng nhưng vẫn còn nghĩa vụ trả góp khoảng 35 triệu đồng thì không thể được xem xét giống một chiếc xe cùng giá trị nhưng đã hoàn tất khoản vay.
Khi định giá nên xem đồng thời:
- Giá trị thực tế của xe.
- Giá trị có thể bán lại.
- Dư nợ còn lại.
- Chi phí phát sinh nếu có.
- Mức độ rõ ràng của hồ sơ.
- Khả năng xử lý tài sản nếu phát sinh vấn đề.
Giá mua xe mới không phải là giá trị cầm hiện tại
Một chiếc xe mua mới với giá cao không có nghĩa giá trị hiện tại vẫn giữ nguyên.
Giá trị thực tế có thể bị ảnh hưởng bởi:
- Đời xe.
- Số km đã sử dụng.
- Tình trạng động cơ.
- Ngoại hình.
- Lịch sử tai nạn.
- Tình trạng ngập nước nếu có.
- Lịch sử sửa chữa.
- Khả năng thanh khoản của dòng xe.
- Giá xe cũ tại thời điểm định giá.
Vì vậy, giá mua ban đầu chỉ là thông tin tham khảo, không phải căn cứ duy nhất để xác định hạn mức.
Xe đang trả góp và xe đã trả hết khác nhau như thế nào?
Xe đã hoàn tất nghĩa vụ tài chính thường có hồ sơ đơn giản hơn.
Xe đang trả góp có thể phát sinh thêm:
- Giấy đăng ký bản gốc đang do bên khác quản lý.
- Khoản nợ chưa hoàn tất.
- Nghĩa vụ thanh toán hàng tháng.
- Điều khoản liên quan đến tài sản trong hợp đồng vay.
- Rủi ro phát sinh nếu người vay không tiếp tục thanh toán đúng hạn.
Do đó, hai chiếc xe cùng đời và cùng tình trạng nhưng khác trạng thái tài chính có thể được đánh giá khác nhau.
Người mang xe không phải người đứng tên thì sao?
Đây là trường hợp cần kiểm tra kỹ.
Nếu người mang xe không phải người đứng tên trên giấy tờ, có thể cần làm rõ:
- Quan hệ với người đứng tên.
- Giấy ủy quyền nếu có.
- Hợp đồng mua bán.
- Hồ sơ chuyển nhượng.
- Căn cứ cho thấy người mang xe có quyền sử dụng hoặc định đoạt tài sản phù hợp.
Nếu không thể xác định hợp lý quyền đối với chiếc xe thì không nên vội vàng nhận cầm.
Có nên chỉ giữ xe mà không cần giấy tờ không?
Không nên xem việc đang giữ chiếc xe là đủ để bảo đảm an toàn.
Một chiếc xe có thể liên quan đến:
- Khoản vay chưa hoàn tất.
- Tranh chấp.
- Người đứng tên khác.
- Tài sản bị mất.
- Tài sản bị chiếm dụng.
- Nghĩa vụ với bên thứ ba.
Vì vậy, kiểm tra giấy tờ và nguồn gốc tài sản vẫn là bước quan trọng.
Cách định giá xe đang trả góp
Khi định giá, nên bắt đầu từ giá trị có thể thu hồi thực tế thay vì giá niêm yết hoặc giá mua ban đầu.
Có thể xem xét:
- Giá xe cùng đời trên thị trường.
- Tình trạng thực tế.
- Khả năng thanh khoản.
- Dư nợ còn lại.
- Tình trạng hồ sơ.
- Chi phí sửa chữa nếu có.
- Rủi ro liên quan đến hồ sơ và khoản vay.
- Biên độ giảm giá của thị trường.
Không nên áp dụng một tỷ lệ cố định cho mọi chiếc xe.
Có nên cho vay sát giá trị xe không?
Không nên mặc định giải ngân sát giá thị trường, đặc biệt với xe đang trả góp.
Giá trị xe có thể giảm nhanh khi:
- Mẫu xe ít người mua.
- Xe đã sử dụng nhiều.
- Xe từng tai nạn.
- Xe thiếu hồ sơ.
- Khoản trả góp còn cao.
- Thị trường xe cũ giảm giá.
Ngoài ra, quá trình xử lý tài sản có thể phát sinh thời gian và chi phí. Vì vậy, hạn mức nên có biên an toàn phù hợp với từng trường hợp.
Ai tiếp tục đóng tiền trả góp trong thời gian cầm xe?
Đây là vấn đề cần làm rõ trước khi giao dịch.
Các bên nên thống nhất cụ thể:
- Ai tiếp tục thanh toán khoản góp hàng tháng.
- Ngày thanh toán.
- Nếu chậm thanh toán thì xử lý thế nào.
- Có cần cung cấp chứng từ thanh toán hay không.
- Nếu bên tài chính liên hệ thì các bên phối hợp giải quyết như thế nào.
Những nội dung quan trọng nên được ghi nhận rõ ràng trong hồ sơ giao dịch thay vì chỉ thỏa thuận bằng lời.
Xe đang bị trễ hạn trả góp có nên nhận cầm không?
Xe đang trễ hạn thường có mức rủi ro cao hơn.
Cần kiểm tra:
- Số kỳ đang trễ.
- Tổng số tiền quá hạn.
- Phí phạt nếu có.
- Tình trạng hợp đồng.
- Bên tài chính đã có yêu cầu xử lý nào hay chưa.
Nếu không xác định được rõ tình trạng khoản vay thì nên thận trọng hoặc từ chối giao dịch.
Xe chính chủ nhưng đang trả góp có an toàn hơn không?
Việc người mang xe đồng thời là người đứng tên giúp hồ sơ rõ ràng hơn, nhưng không đồng nghĩa giao dịch chắc chắn không có rủi ro.
Vẫn cần kiểm tra:
- Dư nợ.
- Tình trạng trả góp.
- Hồ sơ liên quan đến khoản vay.
- Tình trạng thực tế của xe.
- Khả năng thanh khoản.
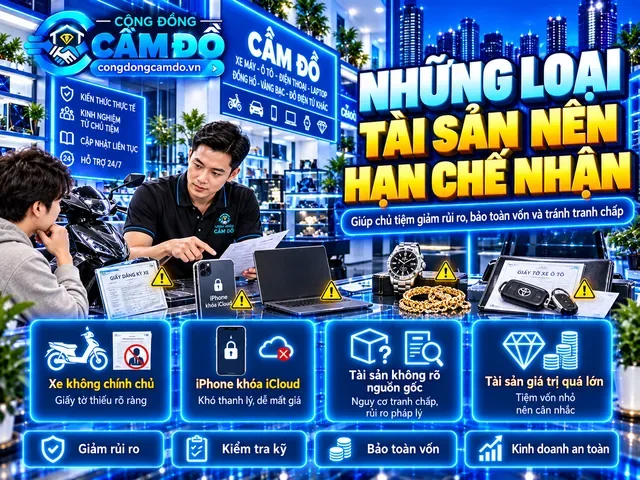
Những trường hợp chủ tiệm nên thận trọng
Nên kiểm tra kỹ hoặc từ chối nếu:
- Người mang xe không phải người đứng tên và không chứng minh được quyền phù hợp.
- Không có thông tin về khoản trả góp.
- Không xác định được dư nợ.
- Xe đang trễ hạn nhiều kỳ.
- Có dấu hiệu tranh chấp.
- Số khung hoặc số máy không khớp.
- Giấy tờ có dấu hiệu sửa chữa hoặc bất thường.
- Xe có nguồn gốc đáng ngờ.
- Khách cố tình che giấu tình trạng trả góp.
- Giá yêu cầu quá sát giá trị xe.
- Xe có khả năng thanh khoản thấp.
Quy trình cầm xe đang trả góp tham khảo
- Tiếp nhận thông tin khách hàng.
- Xác minh giấy tờ tùy thân.
- Kiểm tra người đứng tên xe.
- Kiểm tra giấy đăng ký hoặc giấy tờ liên quan.
- Kiểm tra hồ sơ trả góp.
- Xác định dư nợ.
- Xác định tình trạng thanh toán.
- Kiểm tra số khung và số máy.
- Kiểm tra tình trạng thực tế của xe.
- Tham khảo giá thị trường.
- Xác định giá trị thanh khoản.
- Đánh giá mức độ rủi ro.
- Đề xuất hạn mức.
- Làm rõ trách nhiệm thanh toán khoản góp.
- Lập hồ sơ giao nhận tài sản.
Người dùng nên lưu ý gì trước khi cầm xe đang trả góp?
- Kiểm tra mình còn nợ bao nhiêu.
- Chuẩn bị hợp đồng trả góp nếu còn.
- Mang theo giấy tờ tùy thân.
- Chuẩn bị giấy tờ xe đang có.
- Thông báo trung thực tình trạng khoản vay.
- Hỏi rõ cách cửa hàng định giá.
- Hỏi rõ các khoản chi phí liên quan.
- Làm rõ trách nhiệm tiếp tục đóng tiền góp.
- Đọc kỹ thỏa thuận trước khi ký.
- Giữ lại hợp đồng và giấy giao nhận.
Chủ tiệm cần chuẩn bị gì khi nhận xe đang trả góp?
Xe đang trả góp là nhóm tài sản cần quy trình kiểm tra chặt chẽ hơn.
Chủ tiệm nên có:
- Quy trình kiểm tra giấy tờ xe.
- Cách đối chiếu số khung, số máy.
- Checklist hồ sơ trả góp.
- Cách ghi nhận dư nợ.
- Quy trình kiểm tra người đứng tên.
- Quy trình định giá xe.
- Biên an toàn phù hợp theo từng nhóm xe.
- Quy trình bảo quản xe.
- Biên bản ghi nhận tình trạng tài sản.
- Phương án xử lý khi khách chậm thanh toán khoản góp.
Câu hỏi thường gặp về cầm xe đang trả góp
Xe đang trả góp có cầm được không?
Tùy vào hồ sơ, tình trạng khoản vay, quyền của người mang xe và quy trình của từng cửa hàng. Không phải trường hợp nào cũng đủ điều kiện để tiếp nhận.
Không có cà vẹt gốc có cầm được không?
Có thể được xem xét trong một số trường hợp, nhưng cần có giấy tờ và thông tin phù hợp để xác minh nguồn gốc, người đứng tên và tình trạng khoản vay.
Xe đang trả góp còn nợ nhiều có cầm được không?
Có thể được xem xét, nhưng dư nợ cao làm tăng rủi ro và có thể ảnh hưởng đáng kể đến mức định giá.
Người thân mang xe của tôi đi cầm được không?
Cần có căn cứ phù hợp để chứng minh quyền sử dụng hoặc quyền đại diện. Cửa hàng không nên chỉ dựa vào việc người đó đang giữ xe.
Xe đang trễ hạn trả góp có cầm được không?
Đây là trường hợp có mức rủi ro cao hơn. Cần kiểm tra kỹ tình trạng khoản vay và hồ sơ trước khi quyết định.
Xe trả góp có được cầm sát giá thị trường không?
Không nên mặc định như vậy. Hạn mức còn phụ thuộc vào dư nợ, hồ sơ, tình trạng xe, khả năng thanh khoản và mức độ rủi ro.
Ai chịu trách nhiệm đóng tiền góp sau khi cầm xe?
Các bên cần thống nhất rõ trước khi giao dịch và nên ghi nhận nội dung này trong hồ sơ.
Kết luận
Cầm xe đang trả góp phức tạp hơn so với xe đã hoàn tất nghĩa vụ tài chính vì giá trị chiếc xe chỉ là một phần của vấn đề.
Điều quan trọng là phải kiểm tra đồng thời:
- Người đứng tên.
- Giấy tờ xe.
- Hồ sơ trả góp.
- Dư nợ.
- Tình trạng thanh toán.
- Tình trạng thực tế của xe.
- Khả năng thanh khoản.
- Quyền và nghĩa vụ liên quan đến tài sản.
Người dùng không nên che giấu việc xe đang trả góp để cố nhận được hạn mức cao hơn. Chủ tiệm cũng không nên chỉ dựa vào giá thị trường hoặc việc đang giữ xe để quyết định giải ngân.
Cộng Đồng Cầm Đồ tiếp tục xây dựng các nội dung về cầm xe không chính chủ, cầm xe đang trả góp, kiểm tra giấy tờ xe, định giá xe máy và quản lý rủi ro khi nhận cầm để người dùng và chủ tiệm có thêm thông tin tham khảo trước khi giao dịch.