Cầm Đồ Khác Vay Tín Chấp Thế Nào?
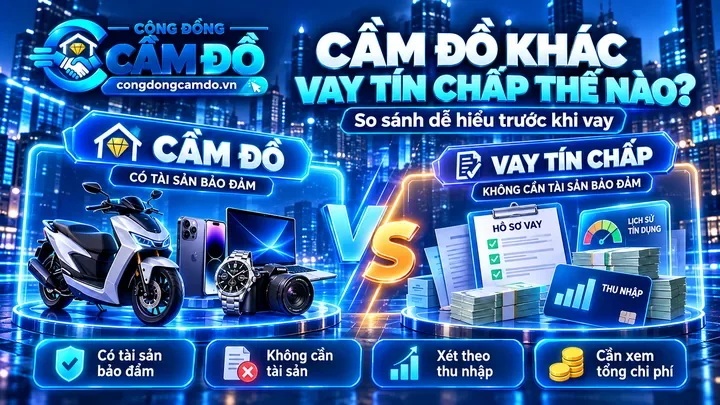
Cầm đồ khác vay tín chấp thế nào? Cùng Cộng Đồng Cầm Đồ so sánh tài sản bảo đảm, hồ sơ, hạn mức, chi phí, thời gian giải ngân và rủi ro trước khi vay.
Cầm đồ và vay tín chấp đều là những hình thức giúp người dùng tiếp cận một khoản tiền khi có nhu cầu tài chính. Tuy nhiên, hai hình thức này khác nhau khá rõ về tài sản bảo đảm, điều kiện xét duyệt, cách xác định hạn mức, chi phí và rủi ro.
Trong bài viết này, Cộng Đồng Cầm Đồ sẽ giúp bạn hiểu rõ cầm đồ khác vay tín chấp thế nào, từ đó có thêm thông tin để tự cân nhắc hình thức phù hợp với tình trạng tài chính của mình.
Cầm đồ là gì?
Cầm đồ là hình thức vay có tài sản bảo đảm. Người vay sử dụng một tài sản có giá trị để bảo đảm cho nghĩa vụ thanh toán.
Tài sản thường được nhận cầm có thể gồm:
- Xe máy, xe tay ga.
- Ô tô.
- Điện thoại.
- Laptop, MacBook.
- Máy ảnh, đồng hồ.
- Một số tài sản có giá trị khác.
Trong thực tế, số tiền được vay thường phụ thuộc nhiều vào giá trị thị trường, tình trạng, giấy tờ và khả năng thanh khoản của tài sản.
Vay tín chấp là gì?
Vay tín chấp là hình thức vay không yêu cầu người vay giao tài sản làm bảo đảm.
Thay vào đó, bên cho vay thường xem xét khả năng trả nợ dựa trên các yếu tố như:
- Thu nhập.
- Nghề nghiệp.
- Thời gian làm việc.
- Lịch sử tín dụng.
- Dư nợ hiện tại.
- Khả năng thanh toán hàng tháng.
Vì không có tài sản bảo đảm, việc xét duyệt thường tập trung nhiều hơn vào hồ sơ và mức độ tín nhiệm của người vay.
Cầm đồ và vay tín chấp khác nhau ở điểm nào?
Điểm khác biệt lớn nhất là cầm đồ có tài sản bảo đảm, còn vay tín chấp không yêu cầu tài sản bảo đảm.
Cầm đồ có cần chứng minh thu nhập không?
Trong nhiều giao dịch cầm đồ, yếu tố quan trọng nhất là tài sản bảo đảm.
Vì vậy, người vay có thể không phải chứng minh thu nhập theo cách thường gặp ở vay tín chấp. Tuy nhiên, điều kiện cụ thể vẫn phụ thuộc vào từng cửa hàng, loại tài sản và chính sách giao dịch.
Cộng Đồng Cầm Đồ khuyến nghị người dùng nên hỏi rõ yêu cầu hồ sơ trước khi mang tài sản đến giao dịch để tránh mất thời gian.
Vay tín chấp có cần tài sản không?
Không. Đây là đặc điểm cơ bản của vay tín chấp.
Người vay không cần giao xe, điện thoại, ô tô hoặc tài sản khác cho bên cho vay. Thay vào đó, tổ chức cho vay sẽ đánh giá khả năng trả nợ dựa trên hồ sơ cá nhân và tài chính.
Hình thức nào thường xử lý nhanh hơn?
Cầm đồ có thể xử lý khá nhanh nếu tài sản dễ kiểm tra và định giá.
Ví dụ, một chiếc điện thoại, laptop hoặc xe máy có tình trạng rõ ràng và giấy tờ đầy đủ có thể được kiểm tra trực tiếp để xác định hạn mức tương đối nhanh.
Vay tín chấp có thể cần thêm các bước xác minh hồ sơ, thu nhập hoặc thông tin tín dụng.
Tuy nhiên, thời gian thực tế còn phụ thuộc từng đơn vị và từng trường hợp cụ thể.
Hạn mức vay cầm đồ được xác định thế nào?
Với cầm đồ, hạn mức thường dựa nhiều vào giá trị thực tế của tài sản.
Cửa hàng có thể xem xét:
- Giá thị trường hiện tại.
- Tình trạng tài sản.
- Đời sản phẩm.
- Giấy tờ đi kèm.
- Khả năng thanh khoản.
- Mức độ giảm giá theo thời gian.
Vì phải tính đến rủi ro và khả năng thanh lý, số tiền được cầm thường thấp hơn giá bán thực tế của tài sản.
Hạn mức vay tín chấp được xác định thế nào?
Với vay tín chấp, hạn mức thường phụ thuộc vào khả năng tài chính của người vay.
Một số yếu tố thường được xem xét gồm:
- Mức thu nhập.
- Độ ổn định công việc.
- Lịch sử trả nợ.
- Dư nợ hiện tại.
- Khả năng trả góp hàng tháng.
Do đó, hai người có cùng nhu cầu vay nhưng hồ sơ tài chính khác nhau có thể được xét hạn mức hoàn toàn khác nhau.
Cầm đồ và vay tín chấp, hình thức nào có chi phí thấp hơn?
Không thể kết luận chỉ dựa vào một con số lãi suất.
Với cầm đồ, người vay nên kiểm tra:
- Lãi suất.
- Phí bảo quản tài sản nếu có.
- Phí gia hạn nếu có.
- Cách tính lãi theo ngày hay theo kỳ.
- Tổng số tiền phải trả khi chuộc tài sản.
Với vay tín chấp, cũng cần kiểm tra:
- Lãi suất thực tế.
- Phí hồ sơ nếu có.
- Phí trả nợ trước hạn.
- Kỳ hạn thanh toán.
- Tổng số tiền phải trả trong toàn bộ khoản vay.
Cộng Đồng Cầm Đồ khuyến nghị nên so sánh bằng tổng chi phí thực tế phải thanh toán, không nên chỉ nhìn vào mức lãi suất được quảng cáo.
Rủi ro của cầm đồ là gì?
Rủi ro chính của cầm đồ nằm ở tài sản được dùng để bảo đảm.
Nếu người vay không thực hiện nghĩa vụ đúng hạn và không có thỏa thuận gia hạn hoặc phương án xử lý khác, tài sản có thể được xử lý theo hợp đồng và quy định pháp luật.
Người vay cũng nên lưu ý:
- Ngày đến hạn.
- Điều kiện gia hạn.
- Các khoản phí phát sinh.
- Tình trạng bảo quản tài sản.
- Điều kiện nhận lại tài sản.
Rủi ro của vay tín chấp là gì?
Vay tín chấp không yêu cầu giao tài sản, nhưng người vay vẫn phải thực hiện đầy đủ nghĩa vụ thanh toán.
Nếu vay vượt quá khả năng chi trả, người vay có thể gặp:
- Áp lực trả góp hàng tháng.
- Lãi và phí khi chậm thanh toán.
- Phát sinh nợ quá hạn.
- Ảnh hưởng đến lịch sử tín dụng.
- Khó tiếp cận khoản vay mới trong tương lai.
Khi nào nên cân nhắc cầm đồ?
Cầm đồ có thể phù hợp với người:
- Có tài sản có giá trị.
- Cần tiền trong thời gian tương đối ngắn.
- Muốn thủ tục gọn hơn.
- Không thuận tiện chứng minh thu nhập.
- Có kế hoạch rõ ràng để chuộc lại tài sản.
Tuy nhiên, không nên dùng một tài sản quá quan trọng đối với sinh hoạt hoặc công việc nếu khả năng thanh toán chưa chắc chắn.
Khi nào nên cân nhắc vay tín chấp?
Vay tín chấp có thể phù hợp hơn với người:
- Không muốn giao tài sản để bảo đảm.
- Có nguồn thu nhập ổn định.
- Có lịch sử tín dụng phù hợp.
- Có khả năng trả góp định kỳ.
- Cần khoản vay có thời hạn dài hơn.
Cầm đồ hay vay tín chấp phù hợp hơn?
Không có một hình thức phù hợp cho tất cả mọi người.
Cầm đồ thường phù hợp hơn khi người vay có tài sản và cần nguồn tiền ngắn hạn. Vay tín chấp thường phù hợp hơn với người có thu nhập ổn định và không muốn sử dụng tài sản làm bảo đảm.
Trước khi quyết định, Cộng Đồng Cầm Đồ gợi ý bạn nên tự kiểm tra bốn yếu tố:
- Tổng chi phí phải trả.
- Khả năng thanh toán thực tế.
- Rủi ro khi trả chậm.
- Mức độ quan trọng của tài sản nếu dùng để cầm.
Ví dụ dễ hiểu về cầm đồ và vay tín chấp
Giả sử một người đang cần 20 triệu đồng.
Phương án cầm đồ: người này có một chiếc xe máy có giá trị phù hợp. Cửa hàng kiểm tra tài sản, định giá và đưa ra hạn mức. Người vay nhận tiền và tài sản được quản lý theo thỏa thuận.
Phương án vay tín chấp: người này không giao tài sản mà cung cấp hồ sơ cá nhân, thông tin thu nhập và các thông tin cần thiết để bên cho vay đánh giá khả năng trả nợ.
Cả hai đều có thể giúp giải quyết nhu cầu tài chính, nhưng cách xét duyệt và rủi ro khác nhau đáng kể.
Những điều nên kiểm tra trước khi vay
Dù chọn cầm đồ hay vay tín chấp, người vay nên đọc kỹ toàn bộ điều kiện giao dịch.
- Số tiền thực nhận.
- Lãi suất và cách tính lãi.
- Các khoản phí.
- Thời hạn vay.
- Tổng số tiền cần thanh toán.
- Điều kiện trả trước hạn.
- Quy định khi quá hạn.
- Cách xử lý tài sản nếu có tài sản bảo đảm.
Cộng Đồng Cầm Đồ hỗ trợ người dùng như thế nào?
Cộng Đồng Cầm Đồ được xây dựng như một nền tảng cung cấp thông tin và kết nối cộng đồng liên quan đến lĩnh vực cầm đồ.
Người dùng có thể tham khảo:
- Kiến thức về cầm đồ và tài sản.
- Thông tin về định giá tài sản.
- Các bảng giá cầm tham khảo.
- Danh sách cửa hàng cầm đồ theo khu vực.
- Thông tin xác minh cửa hàng.
- Kinh nghiệm giao dịch được chia sẻ trong cộng đồng.
Các thông tin trên Cộng Đồng Cầm Đồ mang tính tham khảo. Người dùng vẫn nên kiểm tra kỹ hợp đồng, chi phí và điều kiện thực tế trước khi quyết định giao dịch.
Câu hỏi thường gặp
Không có tài sản thì có cầm đồ được không?
Cầm đồ thường cần có tài sản dùng để bảo đảm. Nếu không có tài sản phù hợp, người vay có thể cần xem xét hình thức tài chính khác.
Cầm đồ có dễ hơn vay tín chấp không?
Về hồ sơ, cầm đồ có thể đơn giản hơn trong một số trường hợp vì việc xét duyệt tập trung vào tài sản. Tuy nhiên, người vay phải chấp nhận sử dụng tài sản để bảo đảm.
Vay tín chấp có cần chứng minh thu nhập không?
Trong nhiều trường hợp, thu nhập và khả năng trả nợ là những yếu tố quan trọng khi xét vay tín chấp. Yêu cầu cụ thể tùy từng tổ chức cho vay.
Có nên chỉ chọn nơi cho vay nhanh nhất không?
Không nên. Tốc độ chỉ là một yếu tố. Cần xem cả lãi suất, phí, hợp đồng, thời hạn và tổng nghĩa vụ phải thanh toán.
Kết luận
Cầm đồ và vay tín chấp khác nhau chủ yếu ở tài sản bảo đảm và cách đánh giá khả năng trả nợ. Cầm đồ dựa nhiều vào giá trị tài sản, còn vay tín chấp dựa nhiều vào hồ sơ tài chính và mức độ tín nhiệm của người vay.
Không nên lựa chọn chỉ vì hình thức nào giải ngân nhanh hơn hoặc thủ tục dễ hơn. Điều quan trọng là người vay cần hiểu rõ tổng chi phí, khả năng thanh toán và rủi ro của từng phương án.
Cộng Đồng Cầm Đồ sẽ tiếp tục cập nhật các bài viết về cầm đồ, định giá tài sản, bảng giá tham khảo và kinh nghiệm giao dịch nhằm giúp người dùng có thêm thông tin trước khi đưa ra quyết định.